Boligkøb: hvad har du råd til?
Find dit tal, før du taler med banken — og før du falder for boligen.
Vi ringer tilbage inden for 1 time på hverdage.
Bomae bliver jævnligt brugt som boligekspert i medierne

Fire trin, og de fleste starter ved det andet.
Et boligkøb har fire trin: find ud af hvad du kan købe for, find boligen, forhandl prisen, få papirerne gennemgået.
De fleste førstegangskøbere starter ved trin to. Det er dér, det bliver dyrt — uden et realistisk budget og et banktilbud i hånden forhandler du fra en svagere position, end du behøver.
Du får at vide, hvad du realistisk kan købe for. Før du taler med banken.
Tre trin, i den rækkefølge der holder.
Hvad kan du købe for?
Vi regner dit reelle rådighedsbeløb igennem — ikke bare hvad banken siger ja til.
Prisen
Når du har fundet boligen: gennemgang, vurdering og forhandling med mægleren.
Papirerne
Købsaftale, godkendelsesskrivelse, skøde og tinglysning. Ingen forudbetaling.
Hvad koster det?
Fra 2.500 kr. + 10 % af afslaget for gennemgang og forhandling. Juridisk gennemgang fra 7.495 kr. uden forudbetaling. Finansiel rådgivning 12.495 kr. Den fulde pakke efter aftale.
Vi ringer dig op inden for 1 time.
Skriv navn og nummer. Så regner vi på din situation — og du forpligter dig til ingenting.
Det, du bør vide, før du køber første gang.
Hvor meget kan jeg købe bolig for?
Banken regner på, hvad du kan låne. Det er ikke det samme som, hvad du bør bruge. Forskellen er dit rådighedsbeløb efter ejerudgifter — og det er den, der afgør, om boligen bliver rar eller stressende at eje.
Hvad skal jeg have sparet op?
Mindst 5 % af købesummen i udbetaling, og dertil handelsomkostninger. Hvor meget der skal til i praksis afhænger af prisen og låntypen. Det er en af de første ting, vi regner på.
Hvad er forskellen på realkreditlån og banklån?
Realkreditlånet dækker op til 80 % af boligens værdi og er det billigste. Resten skal komme fra opsparing og et banklån, som er dyrere. Sammensætningen af de to er der, hvor der er penge at hente — og hvor bankerne er mest forskellige.
Skal jeg have et banktilbud, før jeg byder?
Ja. Det gør dig til en køber, sælgeren kan regne med, og det giver dig et loft, så du ikke byder dig selv op i noget, du fortryder.
Hvad går oftest galt for førstegangskøbere?
At falde for boligen, før økonomien er på plads. Og at tage bankens første tilbud, fordi man tror, det er en fast pris. Det er det ikke.
Hvad betyder tallene i salgsopstillingen?
Ejerudgift, ejendomsværdiskat, grundskyld, eventuelt fællesudgifter. De er ikke alle sammen faste, og nogle af dem ændrer sig, når du overtager.
Hvad er rådighedsbeløb, og hvor stort skal det være?
Rådighedsbeløbet er det, du har tilbage hver måned, når boligen og de faste udgifter er betalt — mad, transport, forsikringer, tøj, ferie, uforudsete regninger. Bankerne arbejder med vejledende niveauer, der stiger med husstandens størrelse, men det er ikke en facitliste. Det afgørende er, om beløbet passer til, hvordan I faktisk lever.
Det er også dét tal, der afgør, om boligen bliver rar eller stressende at eje. En bolig, du lige akkurat kan låne til, er ikke det samme som en, du kan bo i.
Hvad er et lånebevis, og hvorfor skal jeg have et?
Et lånebevis er bankens skriftlige tilsagn om, hvad du kan låne. Det gør dig til en køber, sælgeren kan regne med — og det giver dig selv et loft, så du ikke byder dig op i noget, du fortryder. På et marked, hvor der er flere om buddet, kan det være forskellen på at blive taget alvorligt eller ej.
Hvordan foregår et boligkøb, trin for trin?
Først får du styr på økonomien og et lånebevis. Så finder du boligen. Derefter forhandles prisen og vilkårene med mægleren. Når I er enige, skrives købsaftalen — med forbehold, så du kan komme ud, hvis papirerne viser noget, du ikke kan leve med. Papirerne gennemgås, finansieringen falder på plads, skødet tinglyses, og til sidst gøres regnskabet op mellem dig og sælger.
De fleste starter ved trin to. Det er dér, det bliver dyrt.
Hvad koster boligen at eje — ud over ydelsen på lånet?
Ejendomsværdiskat og grundskyld, forsikring, forbrug, vedligehold og — i en ejerlejlighed — fællesudgifter til foreningen. Ejerudgiften i salgsopstillingen dækker ikke det hele, og flere af posterne ændrer sig, når ejerskiftet registreres. Vi regner det samlede månedlige billede igennem, inden du byder.
Hus, ejerlejlighed eller andelsbolig — hvad betyder det for økonomien?
Et hus finansieres typisk med realkredit op til 80 % af værdien, og du står selv for al vedligehold. En ejerlejlighed finansieres på samme måde, men du betaler fællesudgifter og er afhængig af foreningens økonomi og vedligeholdelsesplan. En andelsbolig kan ikke finansieres med almindeligt realkredit — der gælder andre lånetyper og andre regler, og foreningens gæld og regnskab bliver en del af din økonomi.
Hvad går galt, når man har travlt?
At skrive under uden forbehold. At springe gennemgangen af papirerne over, fordi der er andre om buddet. Og at tage bankens første tilbud, fordi man tror, det er en fast pris. Presset er ægte — men de tre ting koster typisk mere, end de sparer.
Hvad koster det at få hjælp?
Fra 2.500 kr. Første møde er gratis, og du får at vide, hvad du reelt har brug for — også hvis svaret er ingenting.
Hvad skal jeg have klar, før jeg taler med banken?
De tre seneste lønsedler, din årsopgørelse, et overblik over din gæld — også studiegæld og billån — og et realistisk billede af din opsparing. Jo mere præcist grundlaget er, jo mere reelt bliver det tal, du får. Og jo bedre kan vi forhandle på det.
Hvor lang tid tager det at købe bolig?
Fra du begynder at kigge, til nøglen er din, går der typisk måneder — men selve handlen fra bud til underskrift kan gå på få dage. Det er derfor, forarbejdet betyder så meget: den del, du kan styre i ro, er den del, der ligger før du finder boligen.
Kan jeg købe, hvis jeg har gæld?
Som regel ja, men gælden tæller med i, hvad du kan låne, og i hvad du har tilbage hver måned. Studiegæld vægter anderledes end forbrugslån. Vi regner det konkret igennem i stedet for at gætte.
Er det dyrere at være førstegangskøber?
Ikke i sig selv. Men usikkerhed koster. Den, der ikke ved, hvad der kan forhandles, forhandler ikke. Den, der ikke kender papirerne, skriver under på dem. Og den, der kun har talt med én bank, ved ikke, om tilbuddet er godt. Det er de tre ting, rådgivningen fjerner — ikke selve nervøsiteten, men de beslutninger, den ellers fører til.
Hvad laver I ikke?
Vi er ikke ejendomsmæglere. Vi sælger ikke boliger og laver ikke udlejning — vi arbejder kun for den, der køber. Vi er heller ikke byggesagkyndige, men vi læser tilstandsrapporten med dig og siger til, hvis vi mener, der er brug for en byggeteknisk gennemgang.
Sådan gik det for Lars.
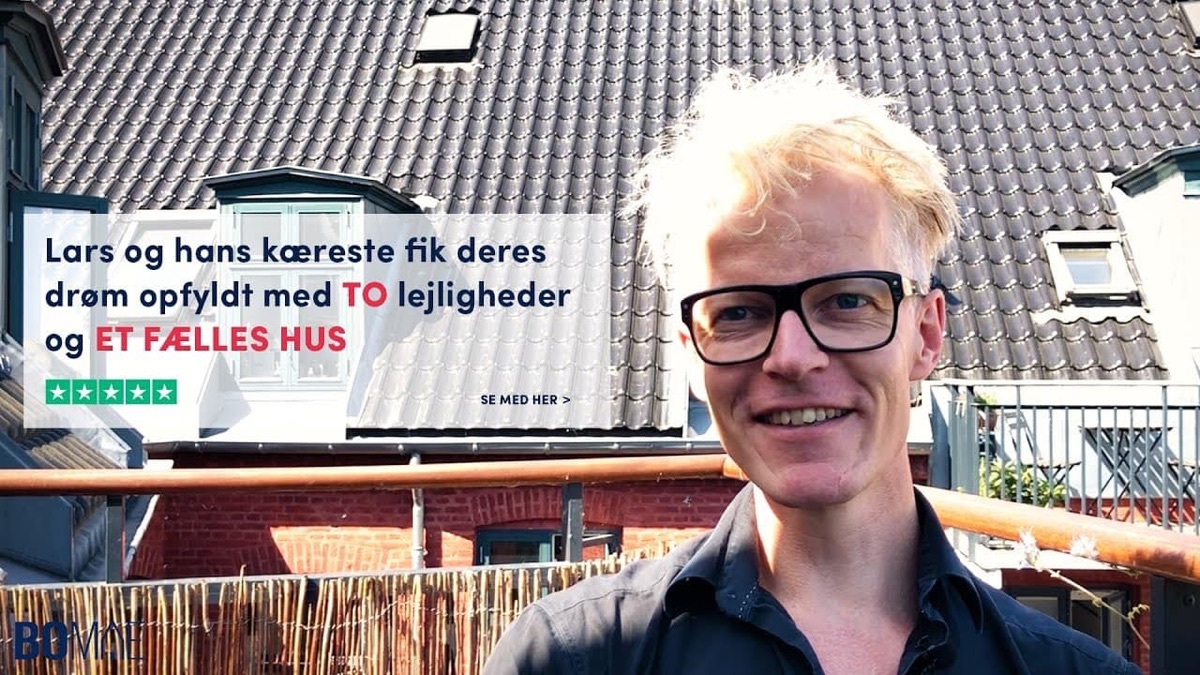
„Hvorfor kan man ikke give 6 stjerner?”
Rådgiverne, der regner på dit første boligkøb.
Kristina Austfjord Joensen
Said Nabil Nassar
Jonas Rasmussen
Bliv klogere, før du beslutter dig.
Hvad spørger andre boligkøbere om?
Vi ringer dig op inden for 1 time.
Skriv navn og nummer. Så tager vi en gratis snak om dit boligkøb og din økonomi — og du forpligter dig til ingenting.